Comprendre votre besoin
Des mouvements de stock inhabituels, des dépenses incohérentes ou des documents contradictoires peuvent justifier un examen ciblé. L’objectif est de comprendre les événements et les processus concernés, tout en évitant de désigner une personne sur la base d’un soupçon.
Ce qui peut être examiné
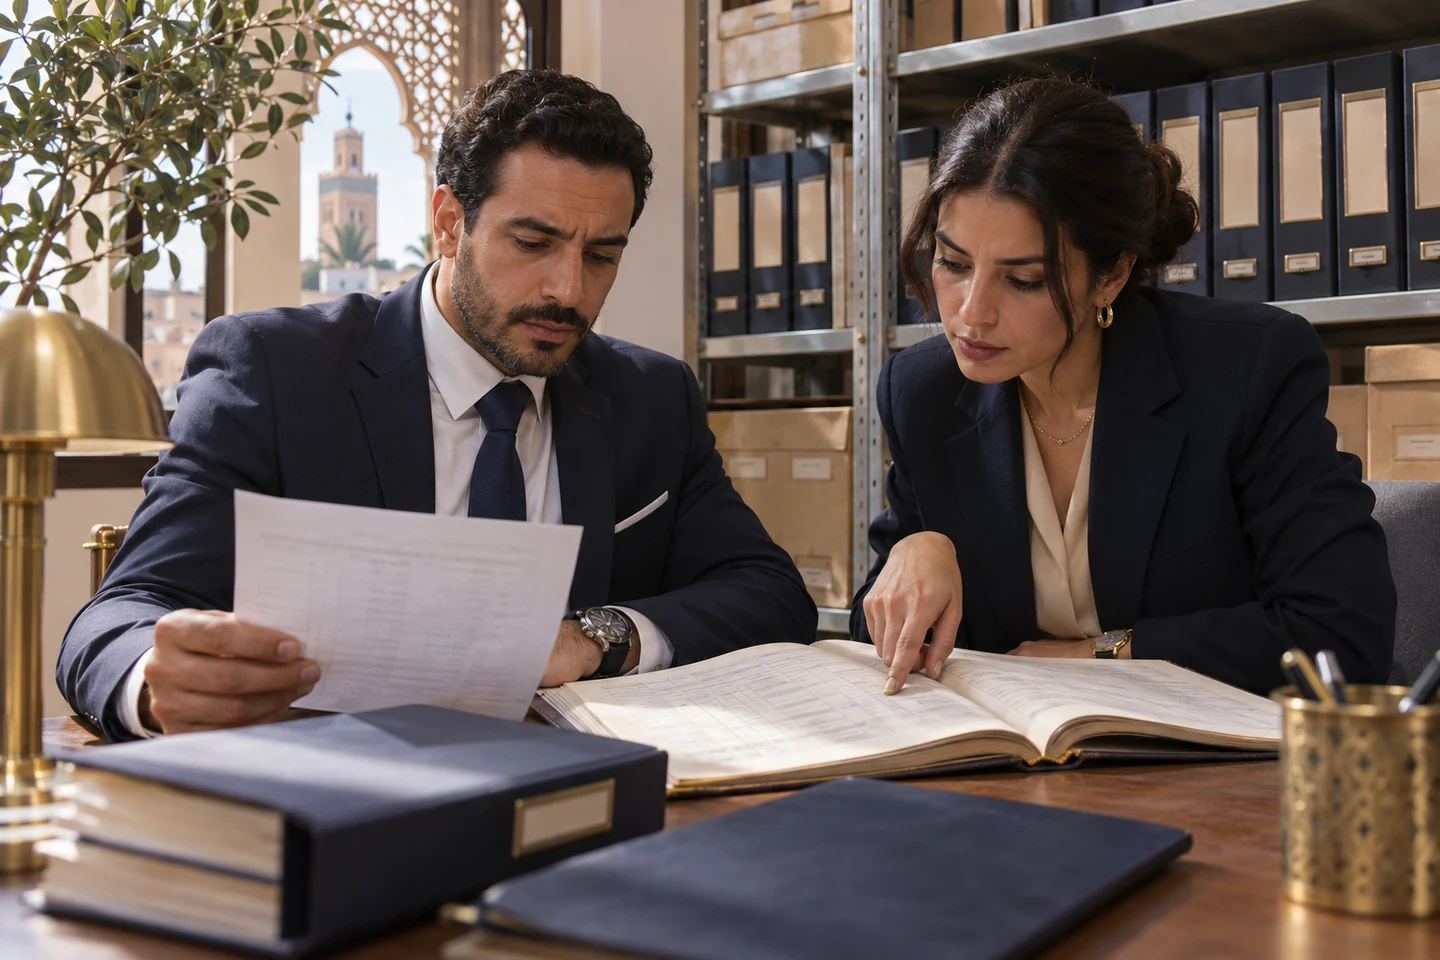
Le périmètre proposé peut couvrir des pièces autorisées, des circuits de validation et des rapprochements chronologiques. La gouvernance de la mission, les interlocuteurs et les accès documentaires sont définis avant toute intervention.
Les éléments utiles
Une description de l’anomalie, les pièces pertinentes et la confirmation des autorisations d’accès et de communication.
Une restitution contextualisée
Un relevé factuel des écarts, des explications possibles et des points à soumettre à un audit ou à un conseil spécialisé.